На рынке преобладают осторожные настроения: трейдеры возвращаются после длинных выходных и реагируют на недавние позитивные факторы из США. Настроения также могут сдерживать геополитические новости с Ближнего Востока и опасения по поводу жёсткой позиции ФРС. Однако последние данные из Китая и напряжённое ожидание важных событий этой недели ограничивают импульс.
На этом фоне доллар США сохраняет позиции и оказывает давление на основные валюты и сырьевые товары. Однако AUDUSD, золото и нефть идут против этой тенденции и дорожают, несмотря на укрепление доллара.
При этом EURUSD остается вблизи шестинедельного минимума, а GBPUSD — на минимуме за полтора месяца. Между тем USDJPY, USDCHF и USDCAD сохраняют восходящий импульс, тогда как NZDUSD остается вблизи многодневного минимума.
Тем временем BTCUSD и ETHUSD продолжают снижаться с начала недели на фоне подготовки трейдеров криптовалют к халвингу биткоина.
Ниже представлены последние изменения по основным активам:
- Нефть Brent подорожала до максимума с 30 октября, превысив отметку $89,00 на момент публикации.
- Цена золотавыросла за день на 0,5%: быки нацелились на отметку $2 260 после того, как накануне цена обновила рекорд, достигнув $2 265.
- Индекс доллара США колеблется вблизи максимума с 14 ноября 2023 года — около 105,00 на момент публикации.
- Уолл-стрит завершила торги разнонаправленно, а фондовые индексы Азиатско-Тихоокеанского региона также немного снизились. Между тем трейдеры в Европе и Великобритании настроены оптимистично в первый час торгов.
- BTCUSD и ETHUSD продолжили снижение предыдущего дня: каждый подешевел почти на 4,0%, до примерно $66 500 и $3 360 соответственно по последним данным.
Доллар США сохраняет позиции по мере возвращения рынков к обычному режиму…
В понедельник индекс деловой активности ISM в производственном секторе США за март вырос до максимума с ноября 2022 года. Вместе с осторожными настроениями на рынке это подтолкнуло индекс доллара США (DXY) к новому максимуму с 14 ноября 2023 года.
Стоит отметить, что глава ФРС Джером Пауэлл развеял опасения по поводу скорого снижения ставок американским центробанком. В то же время данные по заказам на товары длительного пользования в США, ВВП и базовому индексу цен PCE, который также называют предпочитаемым ФРС показателем инфляции, на прошлой неделе поддержали жёсткую позицию ФРС и оказали поддержку DXY.
Кроме того, модель GDPNow Федерального резервного банка Атланты прогнозирует рост ВВП США в I квартале 2024 года на 2,8% против прежней оценки в 2,3%, что поддерживает доллар США.
На фоне этих событий вероятность снижения ставки ФРС в июне за последнюю неделю упала примерно с 64% до 56%, что поддержало рост доллара США.
В то же время приостановка торгов акциями китайского проблемного застройщика Country Garden на Гонконгской фондовой бирже подорвала оптимизм на азиатских рынках.
Хотя упомянутые выше факторы сыграли на руку доллару США, на EURUSD давят мягкие заявления представителей Европейского центрального банка (ЕЦБ), указывающие на возможность более раннего снижения ставок. Давление на евро также могут оказывать ожидания слабых данных по инфляции в Германии — крупнейшей экономике Европы. GBPUSD также остаётся на низких уровнях, в последний раз наблюдавшихся в середине февраля: рынок не уверен в перспективах экономического перехода Великобритании. Тем временем USDJPY удерживает рост, начавшийся в начале недели от 10-дневной простой скользящей средней (SMA), на фоне роста доходности и сложностей, с которыми сталкивается Банк Японии (BoJ) при дальнейшем повышении ставок.
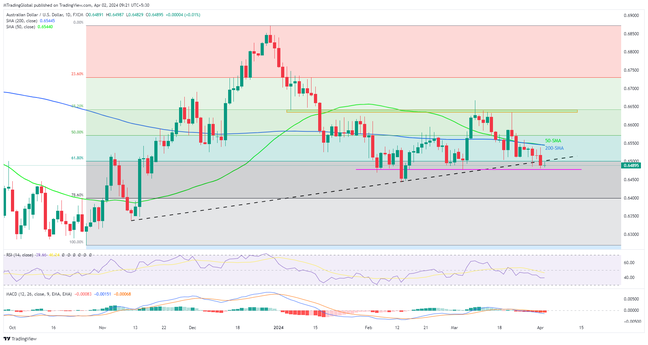
AUDUSD отскакивает от месячного минимума на фоне противоречивых данных об инфляции и занятости, несмотря на мягкий тон протокола мартовского заседания Резервного банка Австралии (RBA). Стоит отметить, что помощник управляющего RBA Кристофер Кент выразил неопределённость в отношении инфляции и перспектив денежно-кредитной политики. Тем временем NZDUSD остаётся под давлением на минимуме с середины ноября, хотя глава Резервного банка Новой Зеландии (RBNZ) Адриан Орр заявил, что банк уделяет меньше внимания сдерживанию инфляции.
При этом цена золота продолжает расти и к моменту публикации колеблется в районе 2 255–2 260 долларов, оставаясь на рекордном максимуме и не реагируя на укрепление доллара США. Оптимизм в отношении Азии и надежды на снижение ставок крупнейшими экономиками поддерживают покупателей золота.
Цены на нефть также поднялись до нового максимума за пять месяцев, несмотря на укрепление доллара США. Этому способствовали новости о том, что Израиль нанёс удар по иранскому консульству в Дамаске, усилив опасения по поводу геополитической нестабильности на Ближнем Востоке и дополнительных рисков для поставок нефти. Энергетические активы также поддержали новости о сокращении добычи ОПЕК+ в марте.
- Сильная покупка: USDCAD, USDJPY, доллар США
- Сильная продажа: AUDUSD, NZDUSD, GBPUSD
- Покупка: BTCUSD, ETHUSD, Nasdaq, Gold
- Продажа: DAX, FTSE 100, BTCUSD, AUDUSD, EURUSD
Инфляция в Германии и второстепенные данные из США могут усилить волатильность…
Полноценное возобновление торгов после Страстной пятницы и Пасхального понедельника совпадёт с потоком статистики из западных стран и придаст импульс рынку, особенно осложнив положение покупателей сырьевых товаров на фоне укрепления доллара США. Однако трейдеры, вероятно, сохранят осторожность в преддверии индекса деловой активности ISM в сфере услуг в среду и отчёта о занятости в США в пятницу. Стоит отметить, что ожидаемое ослабление инфляции в Германии и вероятное улучшение статистики США, включая данные о заказах на товары длительного пользования и числе открытых вакансий JOLTS, могут поддержать оптимизм медведей по EURUSD.
Пусть удача сопутствует вам в торговле!