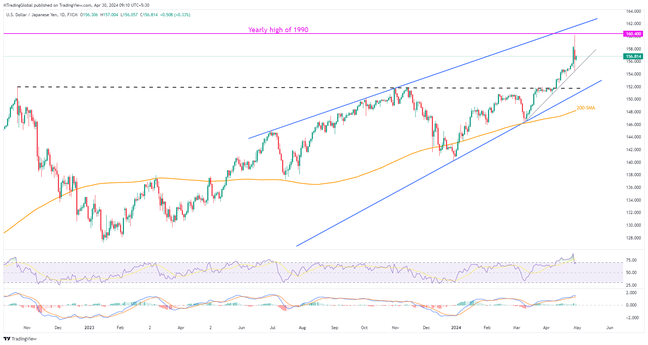
El optimismo del día anterior se desvanece en los mercados sensibles al riesgo, mientras los datos mayormente débiles de la región Asia-Pacífico se suman a la consolidación previa a los datos y eventos de primer nivel de esta semana en la eurozona y EE. UU.
Ante esto, el dólar estadounidense recibe ofertas de compra y revierte las pérdidas del inicio de la semana, pero carece de impulso alcista debido a unos datos de segundo nivel poco alentadores. Mientras tanto, las materias primas y los rendimientos de los bonos del Tesoro de EE. UU. siguen bajo presión, mientras que las acciones avanzan ligeramente.
EURUSD y GBPUSD hacen una pausa tras los avances recientes, mientras que USDJPY retoma el avance hacia un máximo de 34 años, después de revertir su movimiento el día anterior.
En la misma línea, el AUDUSD y el NZDUSD registran pérdidas, mientras que el USDCAD rebota desde un mínimo de tres semanas.
En cuanto a las criptomonedas, el ETHUSD sigue bajo presión por segundo día consecutivo tras conocerse que la SEC de Estados Unidos examina desde marzo de 2023 si Ethereum debe considerarse un valor. Además, el BTCUSD revierte el rebote iniciado al comienzo de la semana desde su nivel más bajo en dos semanas, incluso cuando los ETF de BTC y ETH debutan en Hong Kong.
A continuación, se muestran los últimos movimientos de los activos clave:
- Petróleo Brent cae por segundo día consecutivo: baja un 0.80 % en la jornada y cotiza cerca de los 76.60 $ al momento de redactar este texto.
- El oro registra su mayor caída intradía en una semana y cotiza cerca de $2,320 en las últimas operaciones.
- El índice del dólar estadounidense atrae compras y revierte las pérdidas del inicio de la semana, cerca de 105,95 al momento de redactar este informe.
- Wall Street cerró con leves ganancias, mientras que las acciones de Asia-Pacífico subieron ligeramente. Además, las acciones europeas y británicas registran resultados mixtos durante la primera hora de negociación.
- BTCUSD y ETHUSD registran pérdidas intradía y cotizan en torno a los $63,300 y $3,170, respectivamente, en la última actualización.
El dólar estadounidense se recupera de sus pérdidas…
El dólar estadounidense comenzó la semana debilitado, en medio de unos datos poco alentadores sobre la actividad económica de segundo nivel y un optimismo cauteloso antes de los catalizadores de primer nivel de esta semana. Los rendimientos de los bonos del Tesoro de EE. UU. también retrocedieron, lo que presionó a la baja al USD ante el temor de que los resultados del FOMC de esta semana y los datos de empleo de EE. UU. decepcionen, en especial debido a las altas expectativas del mercado. El lunes, el índice de actividad manufacturera de la Fed de Dallas cayó a un mínimo de tres meses, de -14,5, frente a la lectura anterior de -14,4.
Además de los catalizadores mencionados, la distensión de las tensiones geopolíticas en Oriente Medio también presionó al dólar estadounidense y, junto con la sólida temporada de resultados empresariales en EE. UU., impulsó los índices de Wall Street. Sin embargo, los precios del oro no se beneficiaron de la debilidad del dólar estadounidense, ante las preocupaciones mixtas sobre las economías asiáticas, que albergan a los mayores consumidores de oro del mundo. Asimismo, la menor preocupación por la escasez de suministro energético y la posible reducción de la demanda de petróleo en Asia presionaron a la baja los precios del crudo. Cabe señalar que las noticias sobre una posible flexibilización por parte de EE. UU. de algunas sanciones a bancos rusos para facilitar operaciones petroleras también presionaron los precios del crudo.
A primera hora del día, Japón publicó numerosos datos económicos, pero los resultados mixtos no permitieron prolongar el retroceso del día anterior desde un máximo de 34 años. El comercio minorista de Japón se moderó, la tasa de desempleo se mantuvo sin cambios y la producción industrial mejoró mes a mes, pero cayó interanualmente en marzo. Cabe señalar que Masato Kanda, el principal diplomático cambiario del país, afirmó que era necesario tomar medidas apropiadas en el mercado de divisas, pero no logró frenar la caída del yen. Además, el Fondo Monetario Internacional (FMI) consideró que las autoridades japonesas estaban plenamente comprometidas con un régimen de tipo de cambio flexible y añadió: «La depreciación del yen refleja los diferenciales de tasas de interés y otros factores».
El FMI también señaló que las economías de Asia-Pacífico se encaminan hacia un «aterrizaje suave», al tiempo que destacó la desaceleración del crecimiento económico de China: del 5.2% en 2023 al 4.6% en 2024 y al 4.1% en 2025. Además de los comentarios del FMI, los datos dispares de actividad de Beijing también contribuyeron a revertir el optimismo con el que comenzó la semana y respaldaron el repunte del dólar estadounidense. En cuanto a los datos, el indicador oficial de manufactura de China, el PMI manufacturero del NBS de abril, bajó a 50.4 desde 50.8, frente al 50.3 previsto. En cambio, el indicador equivalente de Caixin subió a 51.4, frente al pronóstico del mercado de 51.0 y al dato anterior de 51.1. Además, el PMI no manufacturero del NBS de ese mes también cayó a 51.2, frente al consenso de los analistas de 52.2 y al dato anterior de 53.0.
Los débiles PMI de China se sumaron al decepcionante crecimiento de las ventas minoristas de Australia en marzo, que pasó del 0,2% al -0,4% mensual, y presionaron al AUDUSD, convirtiendo al dólar australiano (AUD) en la divisa con peor desempeño entre las del G10. Por otra parte, la confianza empresarial de ANZ en Nueva Zelanda bajó en abril del 22,9% al 14,9%, y las perspectivas de actividad también retrocedieron del 22,5% al 14,3%. Esto se sumó a los factores negativos de China y Australia y presionó al NZDUSD.
Por otro lado, los precios de las tiendas del Reino Unido, según el índice de precios de tiendas del Consorcio Británico de Minoristas (BRC), registraron su crecimiento más lento desde diciembre de 2021: aumentaron un 0.8 % interanual en abril, frente al 1.3 % anterior. También destacó el deterioro de los precios de los productos no alimentarios, que cayeron un 0.6 % interanual, su primera lectura negativa desde octubre de 2021. Esto, junto con el rebote correctivo del dólar estadounidense, hizo caer al GBPUSD desde un máximo de dos semanas.
El EURUSD también revierte las ganancias del inicio de la semana, en medio de una recuperación generalizada del dólar estadounidense y de la cautela ante las cifras preliminares del PIB de la eurozona del primer trimestre, que se publicarán hoy, y los primeros datos de inflación de abril, de gran relevancia. También podrían presionar a la baja al euro los datos de inflación alemana, más moderados que el día anterior, y los comentarios moderados de funcionarios del Banco Central Europeo (BCE). El lunes, el vicepresidente del BCE, Luis de Guindos, dijo que el BCE avanza en la dirección correcta en materia de inflación. En la misma línea, el responsable de política monetaria del BCE y presidente del Banco Central de los Países Bajos, Klaas Knot, afirmó que cada vez confía más en que la inflación está bajando y añadió: «Un recorte de tasas en junio es realista».
- Compra fuerte: USDCAD, USDJPY, dólar estadounidense
- Venta fuerte: AUDUSD, NZDUSD, GBPUSD
- Compra: BTCUSD, ETHUSD, Nasdaq, oro
- Venta: DAX, FTSE 100, BTCUSD, AUDUSD, EURUSD
La agenda de Alemania y la UE, en el foco…
Una serie de datos de primer nivel de Alemania y la eurozona captará la atención de quienes operan según el momentum, tras un comienzo de semana lento. También serán importantes los datos de segundo nivel de EE. UU.
Dicho esto, las primeras estimaciones del PIB del primer trimestre de 2024 de Alemania y la UE se sumarán a los datos preliminares de inflación de la eurozona de abril, lo que hará del EURUSD el par clave de hoy. Ante la creciente preocupación por un «aterrizaje suave» en el bloque y la postura moderada del BCE, es probable que el par EURUSD siga bajando, a menos que los datos programados sorprendan positivamente, algo que parece poco probable.
Por otro lado, el índice de gerentes de compras de Chicago de abril, el índice de precios de la vivienda de febrero y los índices de precios de la vivienda S&P/Case-Shiller del mismo mes también contribuirán a la liquidez del mercado. Dicho esto, es menos probable que los datos de Estados Unidos acaparen la atención antes de la reunión del FOMC del miércoles.
¡Que la suerte te acompañe en el trading!